

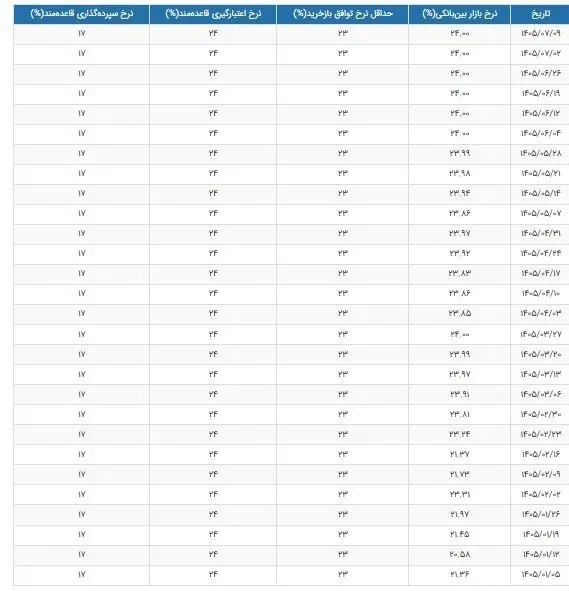
نرخ سود بازار بینبانکی برای ششمین هفته متوالی در سطح ۲۴ درصد تثبیت شد؛ روندی که نشان میدهد فشار تقاضا برای منابع کوتاهمدت در شبکه بانکی همچنان ادامه دارد.
به گزارش رویداد شمال ، نرخ سود بینبانکی، هزینه تأمین منابع کوتاهمدت میان بانکهاست و تغییرات آن یکی از شاخصهای مهم وضعیت نقدینگی در شبکه بانکی محسوب میشود. افزایش تقاضا برای منابع معمولاً فشار صعودی بر این نرخ ایجاد میکند و افزایش عرضه منابع میتواند زمینه کاهش آن را فراهم کند.
چرا نرخ سود روی ۲۴ درصد متوقف شده است؟
نرخ سود بینبانکی در ابتدای سال حدود ۲۰.۵۸ درصد بود، اما طی ماههای گذشته افزایش یافت و اکنون برای ششمین هفته متوالی در سطح ۲۴ درصد باقی مانده است.
افزایش نیاز بانکها به منابع کوتاهمدت، رشد تقاضا برای تسهیلات، پرداخت تعهدات و عدم تطابق زمانی میان ورود و خروج منابع از جمله عواملی هستند که میتوانند بر تقاضای بانکها در بازار بینبانکی اثر بگذارند.
در چنین شرایطی، بانک مرکزی با استفاده از ابزارهای سیاست پولی تلاش میکند نرخ سود را در محدوده هدف نگه دارد و مانع از افزایش بیشتر آن شود.
ثبات نرخ؛ به معنای رفع فشار نقدینگی نیست
ثبات نرخ سود بینبانکی لزوماً به معنای آرام شدن بازار پول نیست. زمانی که نرخ برای مدت طولانی در سقف کریدور قرار میگیرد، میتواند بیانگر تداوم تقاضا برای منابع و مدیریت این فشار از سوی سیاستگذار باشد.
به بیان دیگر، ثابت ماندن نرخ در ۲۴ درصد میتواند نتیجه تلاش بانک مرکزی برای کنترل فشار نقدینگی و جلوگیری از عبور نرخ از سقف تعیینشده باشد.
ابزارهای بانک مرکزی برای مدیریت بازار پول
بانک مرکزی برای مدیریت نقدینگی شبکه بانکی از ابزارهایی مانند عملیات بازار باز، توافق بازخرید (ریپو) و اعتبارگیری قاعدهمند استفاده میکند.
در شرایط کمبود منابع، تأمین بخشی از نیاز بانکها از طریق این ابزارها میتواند مانع انتقال مستقیم فشار نقدینگی به نرخ سود شود. با این حال، تزریق منابع لزوماً به معنای کاهش نرخ سود نیست و ممکن است هدف سیاستگذار صرفاً حفظ نرخ در محدوده تعیینشده باشد.
ناترازی بانکها؛ عاملی فراتر از کمبود نقدینگی
تداوم نرخ سود در سطوح بالا، علاوه بر نیازهای کوتاهمدت بانکها، میتواند ضرورت توجه به عوامل ساختاری را نیز مطرح کند.
ناترازی میان منابع و مصارف برخی بانکها و عدم تطابق زمانی جریانهای ورودی و خروجی میتواند نیاز مستمر آنها به بازار بینبانکی یا منابع بانک مرکزی را افزایش دهد.
در چنین شرایطی، ابزارهای پولی میتوانند فشار نقدینگی کوتاهمدت را مدیریت کنند، اما اصلاح ساختار ترازنامه بانکها نیازمند اقدامات بنیادیتری است.
اثر نرخ سود بینبانکی بر تأمین مالی
نرخ سود بینبانکی مستقیماً معادل نرخ سود سپرده یا تسهیلات بانکی نیست، اما تغییرات آن میتواند بر هزینه تأمین منابع بانکها اثرگذار باشد.
افزایش هزینه تأمین منابع ممکن است بر نحوه مدیریت منابع و مصارف بانکها و شرایط اعطای تسهیلات اثر بگذارد. از سوی دیگر، نرخهای بالاتر بازار پول میتواند در کنترل رشد اعتبار و فشارهای پولی نیز نقش داشته باشد.
از این منظر، سیاستگذار پولی باید میان کنترل فشارهای پولی و تورمی و جلوگیری از افزایش بیش از حد هزینه تأمین مالی اقتصاد تعادل برقرار کند.
چشمانداز نرخ ۲۴ درصد
اگر تقاضای بانکها برای منابع کوتاهمدت کاهش یابد یا عرضه منابع در شبکه بانکی افزایش پیدا کند، فشار نزولی بر نرخ سود ایجاد خواهد شد. در مقابل، تداوم تقاضای بالا میتواند ماندگاری نرخ در سقف کریدور را به همراه داشته باشد.
برای ارزیابی مسیر آینده نرخ سود، علاوه بر خود نرخ ۲۴ درصد، باید روند عملیات بازار باز، میزان تقاضای بانکها برای منابع، استفاده از اعتبارگیری قاعدهمند و وضعیت ذخایر شبکه بانکی نیز مورد توجه قرار گیرد.
تداوم ششهفتهای نرخ سود در سطح ۲۴ درصد، از یک سو نشاندهنده مدیریت نرخ در سقف کریدور و از سوی دیگر بیانگر اهمیت وضعیت نقدینگی شبکه بانکی است؛ موضوعی که میتواند بر سیاست پولی و هزینه تأمین مالی اقتصاد اثرگذار باشد.



هیچ دیدگاهی درج نشده - اولین نفر باشید